ביטוח דירה: שוכר או בעל דירה?
מי מבטח מה בין שוכר לבעל דירה בישראל: ההבדל בין ביטוח מבנה לביטוח תכולה, מוסבר בפשטות ובלי מילים גדולות.
בישראל הכלל הכללי פשוט: בעל הדירה מבטח את מבנה הדירה (ה"מבנה"), והשוכר מבטח את התכולה וכן את האחריות שלו. אבל בפועל, הרבה חוזי שכירות נשארים מעורפלים בנוגע לחלוקה הזו, מה שמשאיר אזורים אפורים במקרה של נזק.
ההבחנה הזו בין מבנה לתכולה היא לב לבה של מערכת ביטוח הדירות הישראלית. היא קובעת מי צריך לפצות על מה, ובעיקר היא מונעת הפתעות לא נעימות ביום שבו קורה נזק.
שתי פוליסות, שני נושאים נפרדים בבירור
ביטוח המבנה מגן על הבניין עצמו: הקירות, הרצפה, האינסטלציה הסמויה, ההתקנות הקבועות, ובהתאם לפוליסה, גם השיפורים שבעל הדירה ביצע בעצמו. זה כיסוי שנועד לנכס, ללא קשר למי שמתגורר בו.
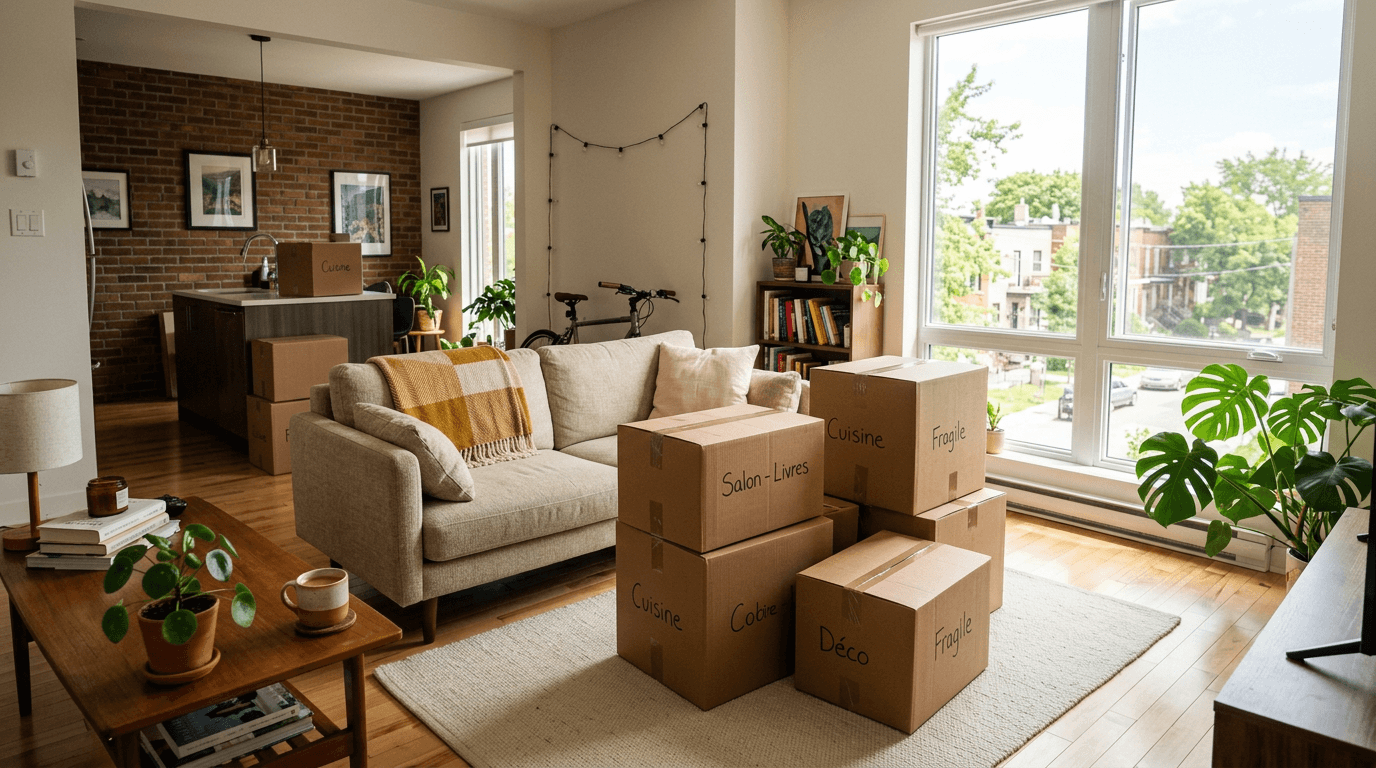
ביטוח התכולה, לעומת זאת, מכסה את הרכוש שבתוך הדירה: רהיטים, מוצרי חשמל, בגדים, מכשירים אלקטרוניים וחפצים אישיים. הוא מגן על הערך של מה שנמצא בדירה, ולא על הדירה עצמה. הדף שלנו המוקדש לביטוח דירה בישראל מפרט את הכיסויים הנפוצים של כל סוג פוליסה.
בישראל ביטוח המבנה מגן על הבניין, ואילו ביטוח התכולה מגן על הרכוש שבפנים: שני כיסויים נפרדים שפועלים לפי שתי לוגיקות שונות.
מה מוטל בדרך כלל על בעל הדירה
בעל הדירה הוא, ברוב המכריע של המקרים, מי שרוכש ומשלם את ביטוח המבנה. זה הגיוני: הוא הבעלים של הנכס, ולכן יש לו אינטרס מבוטח ישיר במבנה. אם נגרם נזק לקירות, לגג, לאינסטלציה הקבועה או להתקנות המקוריות, בעיקרון הפוליסה הזו היא שצריכה לפעול, בכפוף לתנאים ולחריגים של כל חוזה.
יש בעלי דירות שרוכשים גם ביטוח תכולה לרהיטים ולציוד שהם מספקים בעצמם בדירה מרוהטת. במקרה כזה כדאי שהחוזה יציין בבירור אילו פריטים שייכים לבעל הדירה ולכן מכוסים בפוליסת התכולה שלו, כדי למנוע כל בלבול עם הרכוש האישי של השוכר.
מה מוטל בדרך כלל על השוכר
השוכר, מצדו, צריך לרכוש ביטוח תכולה לרכוש שלו: רהיטים אישיים, מוצרי חשמל, מחשבים, בגדים, תכשיטים עד מגבלה מסוימת, וכל מה שהביא איתו לדירה. בלי הביטוח הזה, שריפה, נזקי מים או פריצה עלולים להסתיים באובדן מוחלט, ללא שום פיצוי.
פוליסות תכולה רבות לשוכרים כוללות גם כיסוי אחריות כלפי צד שלישי, שמכסה נזקים שהשוכר עלול לגרום בטעות לצדדים שלישיים או לדירה עצמה: מכשיר שנדלק, או נזקי מים שפוגעים בדירה שמתחת, למשל. הכיסוי הזה שימושי במיוחד בישראל, שבה המגורים בבניינים משותפים והקרבה בין שכנים הופכים את סוג האירוע הזה לתכוף יותר.
שוכר שלא מבטח את התכולה שלו לוקח סיכון שהוא מזלזל בו לא פעם: במקרה של נזק, ביטוח המבנה של בעל הדירה לעולם לא יחזיר לו את הרהיטים, המכשירים או החפצים האישיים, כי הפוליסה הזו מכסה רק את הבניין.
המקרה המיוחד של דירת שותפים
הרבה דוברי צרפתית שמגיעים לישראל, בעיקר עולים צעירים או סטודנטים, בוחרים בדירת שותפים כדי לחלוק את המגורים. במקרה כזה שאלת ביטוח התכולה נעשית מורכבת יותר: לכל שותף יש רכוש משלו, אבל כולם חולקים את אותו מרחב ואת אותם סיכונים.
בהתאם למבטח, לפעמים אפשר לרכוש ביטוח תכולה אחד שמכסה את כל הרכוש שנמצא בדירה, לא משנה מי מהשותפים הבעלים שלו, או להפך, לשמור על פוליסות נפרדות לכל אחד. כדאי להבהיר את הנושא לפני הכניסה לדירה, במיוחד כשלאחד השותפים יש רכוש בעל ערך גבוה בהרבה משל האחרים.
מה אומר חוזה השכירות, ומה הוא לא אומר
בפועל, חלוקת האחריות בין ביטוח מבנה לביטוח תכולה מצוינת לא פעם, או לחלופין מתנהלת עליה משא ומתן, ישירות בחוזה השכירות. יש חוזים שקובעים במפורש שבעל הדירה מתחייב להחזיק ביטוח מבנה פעיל לאורך כל תקופת השכירות, ושהשוכר מתחייב מצדו לבטח את התכולה ואת האחריות שלו.
כשהחוזה שותק בנקודה הזו, עדיף להבהיר את העניין לפני החתימה ולא אחרי נזק. שיחה פשוטה עם בעל הדירה, שנרשמת בכתב או משולבת בחוזה, יכולה למנוע חודשים של מחלוקת על מי צריך לפצות על מה ביום שבו קורה משהו.
הרגלים טובים, בין אם אתם שוכרים ובין אם בעלי דירה
לפני החתימה על חוזה או הכניסה לדירה, כדאי לבדוק שלוש נקודות: שביטוח המבנה של בעל הדירה אכן פעיל, שביטוח התכולה שלכם מכסה את הרכוש שלכם לפי שוויו האמיתי, ושכיסוי האחריות כלפי צד שלישי כלול אם אתם שוכרים. הבדיקות הפשוטות האלה מונעות את רוב המחלוקות שמתעוררות אחרי נזק.
כל מצב נשאר ייחודי: דירה מרוהטת או לא, בניין ישן או חדש, קיומם של חפצי ערך, דירת שותפים עם כמה שוכרים. בהתאם למצבכם, רמת הכיסוי הדרושה בפועל אינה תמיד זהה, ועדיף לא להסתמך רק על מה שנהוג סביבכם.
סוכן ביטוח יכול לעזור לכם לזהות במדויק מה צריך להיות מכוסה, ועל ידי מי, בהתאם לחוזה השכירות ולמצבכם האישי. אל תהססו לפנות אלינו כדי לעשות סדר בכיסוי שלכם, בין אם אתם שוכרים ובין אם בעלי דירה בישראל.
שאלות נפוצות
בנוגע למאמר זה ולשירותים שלנו.