תכשיטים בבית בישראל: מגבלות הביטוח
תכשיטים וחפצי ערך בבית: למה ביטוח דירה סטנדרטי בישראל מכסה אותם בצורה חלקית, ואיך אפשר לחזק את ההגנה שלכם.
פוליסת ביטוח דירה סטנדרטית בישראל כמעט אף פעם לא מכסה את מלוא הערך של התכשיטים ושל חפצי הערך שלכם: הפוליסה הרגילה מחילה בדרך כלל תקרה כוללת, המחושבת לפי הסכום המבוטח בתכולה, וכן מגבלה נמוכה אף יותר לכל פריט. מעבר לתקרות האלה, לעתים קרובות נדרש כיסוי משלים.
בבתים רבים המגבלה הזאת עוברת מתחת לרדאר עד יום התביעה, כשמגלים שהפיצוי המוצע נמוך בהרבה משווים האמיתי של התכשיטים שאבדו, נגנבו או ניזוקו.
מה מכסה פוליסת תכולה סטנדרטית
ביטוח התכולה (התכולה), הביטוח של תכולת הדירה, כולל בדרך כלל כיסוי לתכשיטים ולחפצי ערך במקרה של גניבה, שריפה, נזקי מים או אירועים אחרים המכוסים בפוליסה, כל עוד החפצים האלה היו בדירה בעת האירוע. זה כיסוי שימושי, אבל מעצם טבעו הוא מוגבל בתקרה.
התקרות האלה מקבלות בדרך כלל שתי צורות: אחוז מרבי מהסכום המבוטח הכולל של התכולה, השמור לתכשיטים ולחפצי ערך בכללותם, ומגבלה מחמירה אף יותר החלה על כל פריט בנפרד. במילים אחרות, גם אם הסכום המבוטח הכולל בתכולה שלכם נראה נוח, החלק הזמין בפועל לתכשיטים שלכם עשוי להיות נמוך בהרבה, ותכשיט יקר במיוחד יכול לבדו לחרוג מהתקרה לפריט.
פוליסת ביטוח דירה סטנדרטית בישראל כמעט אף פעם לא מכסה את מלוא הערך של התכשיטים שלכם: מעבר לתקרה מסוימת, נדרש כיסוי משלים.
למה תכשיטים מציבים בעיה מיוחדת
תכשיטים מרכזים כמה קשיים מבחינת הביטוח: הערך שלהם יכול להיות גבוה ביחס לנפח שהם תופסים, קל לקחת אותם בפריצה, והערך האמיתי שלהם, בעיקר של פריטים שהתקבלו בירושה, עתיקים או של מעצבים, קשה לעתים קרובות לקבוע בלי שמאות. זו חלק מהסיבה שמבטחים מגבילים את החשיפה שלהם לסוג כזה של פריטים בפוליסה סטנדרטית.
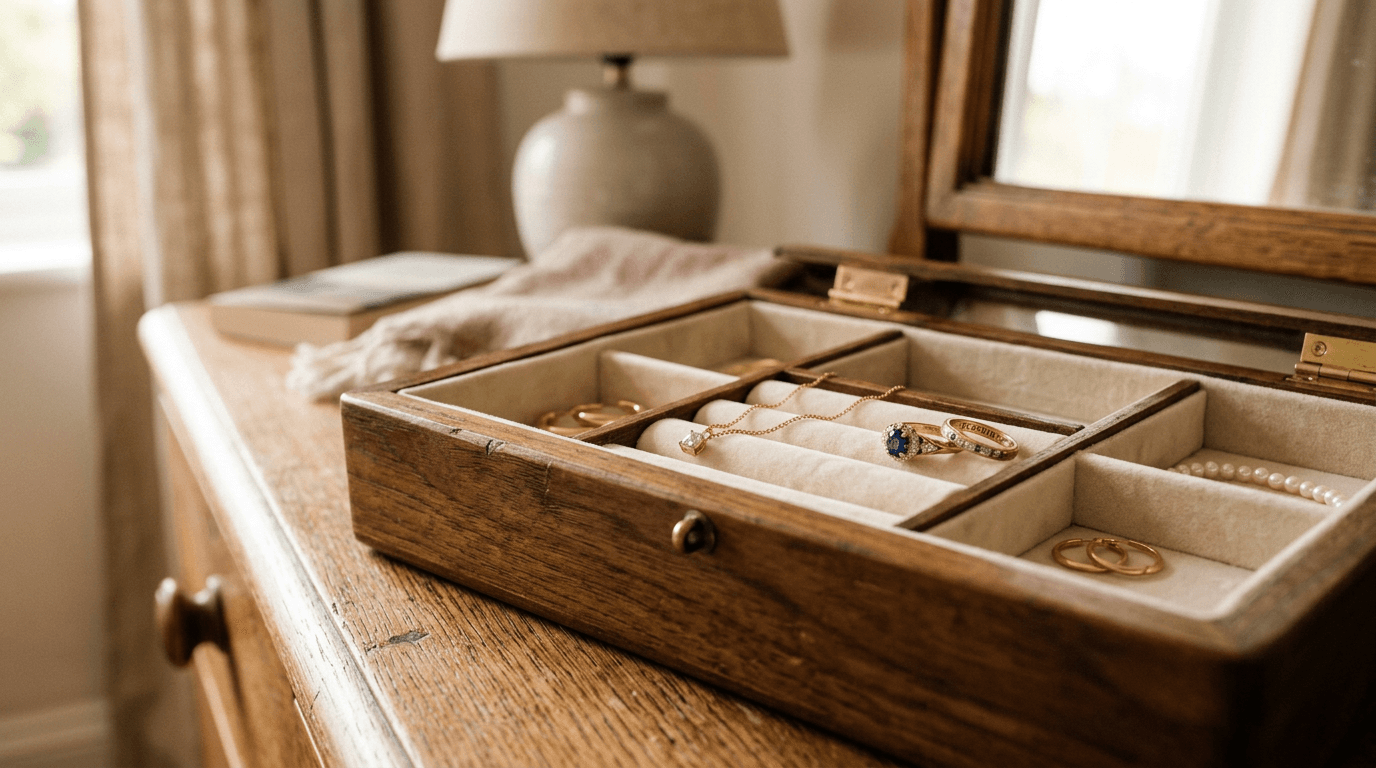
טבעת אירוסין, תכשיטי משפחה שעברו בין כמה דורות, או אוסף שנצבר לאורך השנים עשויים אפוא לייצג ערך גבוה בהרבה ממה שפוליסת התכולה שלכם מכסה אוטומטית, בלי שתמיד אתם מודעים לכך לפני תביעה.
חפצי ערך אחרים הכפופים לאותן מגבלות
תכשיטים אינם הפריטים היחידים שחלה עליהם תקרה מסוג זה. שעונים יקרים, מצלמות ברמה גבוהה, כלי נגינה, יצירות אמנות או פריטי אספנות מטופלים לעתים קרובות באופן דומה בפוליסת תכולה סטנדרטית: קיים כיסוי, אבל הוא נשאר מוגבל ביחס לערך האמיתי של הפריטים האלה, במיוחד כשהם מרוכזים באותו בית.
עבור דובר צרפתית שמתיישב בישראל עם חפצי ערך שהביא מצרפת, השאלה הזאת ראויה לתשומת לב מיוחדת בעת רכישת הביטוח, ולא רק חידוש של כיסוי שנועד לדירה סטנדרטית.
איך משלימים את הכיסוי
קיימים כמה פתרונות כדי לחרוג מהתקרות הסטנדרטיות. הנפוץ ביותר הוא הרחבה או נספח לתכשיטים ולחפצי ערך, המגדילים את הסכום המכוסה לקטגוריית הפריטים הזאת, לעתים עם רשימה שמית של החפצים היקרים ביותר. אפשרות זו דורשת בדרך כלל שמאות או חשבונית רכישה עדכנית כדי לקבוע את הערך המבוטח.
עבור תכשיטים בעלי ערך גבוה במיוחד, חלק מהמבטחים מציעים כיסוי ייעודי לכל הסיכונים לחפצי ערך, שיכול ללוות את התכשיט גם מחוץ לבית, למשל כשהוא נענד בחוץ או נלקח לנסיעה, מה שתכולה רגילה אינה מכסה בדרך כלל. אחסון בכספת, בבית או בבנק, יכול להיות גם תנאי שהמבטח דורש כדי לשמור על הכיסוי או להגדיל אותו. הדף שלנו על ביטוח דירה בישראל מציג את האפשרויות העיקריות להרחבת הכיסוי הקיימות.
השתתפות עצמית ותקרה: שני מושגים שאין לבלבל ביניהם
ברגע התביעה, שני מנגנונים פועלים יחד: ההשתתפות העצמית, כלומר החלק מהנזק שנשאר על חשבונכם, ותקרת הכיסוי, המגבילה את הסכום המרבי שהמבטח ישלם עבור קטגוריית הפריטים הזאת. בתכשיטים, התקרה משחקת לעתים קרובות תפקיד מכריע יותר מההשתתפות העצמית, כי היא זו שקובעת את הגבול שמעבר לו לא תקבלו פיצוי בכל מקרה, יהיה הערך האמיתי של הפריט האבוד אשר יהיה.
לכן בדרך כלל כדאי להשוות את התקרה הספציפית לתכשיטים בפוליסה שלכם לערך הכולל של מה שיש לכם בפועל, ולא להסתמך רק על הסכום הכולל של הסכום המבוטח בתכולה.
ההרגלים הנכונים להגנה על חפצי הערך שלכם
לפני כל תביעה, כדאי להכין תיק לכל תכשיט חשוב: תמונה עדכנית, חשבונית או תעודת אותנטיות, ואם אפשר שמאות מתוארכת. התיק הזה מקל מאוד על קבלת הפיצוי ביום שבו הוא נחוץ, ומונע ויכוחים על הערך האמיתי של הפריט האבוד.
מומלץ גם לעדכן את הפוליסה אחרי רכישה משמעותית, ירושה או מתנה יקרת ערך: הצהרה מאוחרת, או היעדר הצהרה, עלולים להגביל ואף לבטל את הפיצוי במקרה של תביעה.
כמו בכל שאלה של ביטוח דירה בישראל, מצבו של כל בית שונה בהתאם לערך הכולל של החפצים שבידיו, לאופן שבו הם נשמרים ולסוג הפוליסה שכבר נרכשה. שוחחו איתנו כדי להעריך אם הכיסוי הנוכחי שלכם באמת תואם את ערך התכשיטים וחפצי הערך שלכם.
שאלות נפוצות
בנוגע למאמר זה ולשירותים שלנו.