ילדים וספורט בישראל: מה בית הספר מכסה באמת?
הביטוח הבית ספרי בישראל מכסה ילדים 24 שעות ביממה, גם בחוגים, אבל עם מגבלות אמיתיות שכדאי להכיר היטב.
בישראל, ילד שלומד בבית ספר נהנה אוטומטית מביטוח תאונות, שממומן מדמי בית הספר ותקף 24 שעות ביממה, כולל בפעילויות מחוץ לבית הספר. אבל הכיסוי הזה, אף שהוא אמיתי, נשאר בכוונה מינימלי: הוא אינו מחליף הגנה מלאה במקרה של פציעה חמורה במהלך פעילות ספורטיבית.
הביטוח הבית ספרי: מה הוא מכסה
כל תלמיד שזכאי לחינוך חינם בישראל מבוטח אוטומטית בביטוח תאונות אישיות, שנקרא בדרך כלל "תאונות אישיות לתלמידים". העיקרון שלו פשוט: במקרה של תאונה, הילד מקבל פיצוי בלי שצריך להוכיח אחריות של אף אחד, בין אם בית הספר, מועדון ספורט או צד שלישי. בישראל, הביטוח הבית ספרי הזה מכסה ילד 24 שעות ביממה, 7 ימים בשבוע, כולל בפעילויות מחוץ לבית הספר, בין אם מדובר בתאונה בחצר, בשיעור ספורט, במועדון אחר הצהריים או בתנועת נוער.
בפועל, הביטוח הזה מעניק פיצוי במקרה של אי כושר זמני, פיצוי במקרה של נכות קבועה שנקבעת באחוזים, וכן החזר חלקי של הוצאות רפואיות שאינן מכוסות כבר על ידי קופת החולים של המשפחה.
מה בית הספר אינו מכסה, או מכסה בצורה לקויה
כאן הורים רבים דוברי צרפתית מגלים את גבולות המערכת. כמה נקודות חוזרות באופן קבוע, לפי דיווחים של אנשי מקצוע בתחום המשפטי שמתמחים בנושא בישראל:
יתר על כן, הביטוח החובה הזה מחריג במפורש מצבים מסוימים: פעולות איבה, תאונות עבודה במובן המדויק, ותאונות דרכים, שנכנסות לתחום מערכות פיצוי אחרות בישראל.
נקודה מעשית נוספת שכדאי להכיר: הכיסוי הזה חל על תלמידים עד גיל שמונה עשרה, אבל התקופה להגשת תביעה נמשכת בדרך כלל הרבה מעבר לבגרות. אצל קטין, התקופה הזו יכולה להגיע עד גיל עשרים ואחת, מה שמאפשר, במקרים מסוימים, להגיש תביעת פיצוי כמה שנים אחרי התאונה אם מופיעות או מחמירות עם הזמן השלכות לטווח ארוך.
ספורט מחוץ לבית הספר: אזור שצריך לזהות היטב
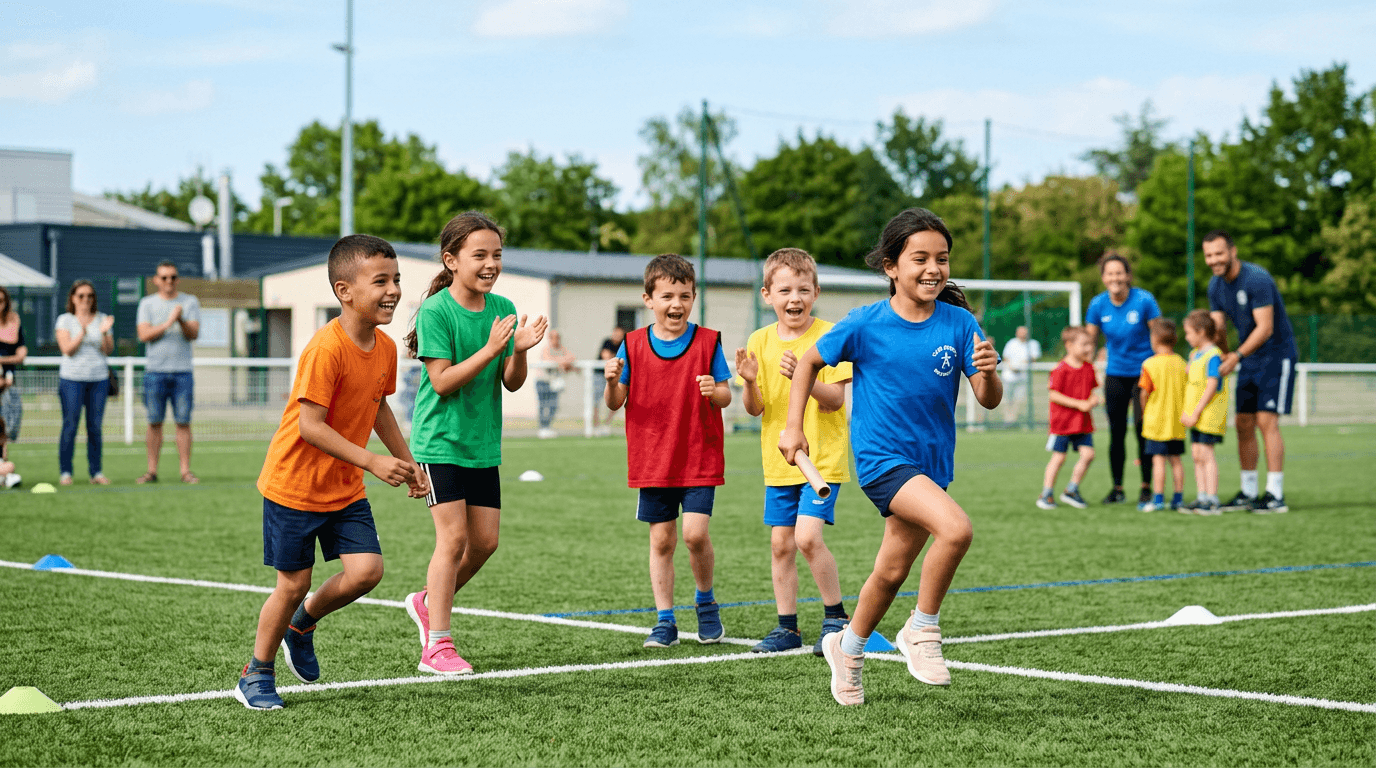
משפחות רבות חושבות, בטעות, שרק פעילויות שמארגן בית הספר ישירות מכוסות. בפועל, הכיסוי מתפרס גם על פעילויות מחוץ לבית הספר, בין אם מדובר במועדון כדורגל עירוני, בבית ספר לשחייה, בחוג ג'ודו או בעמותת ספורט פרטית שמבקרים בה מחוץ לשעות הלימודים. הקשר עם המוסד אינו התנאי שמפעיל את הכיסוי: מה שקובע הוא מעמדו של הילד כתלמיד.
אין זה אומר, עם זאת, שההגנה שווה לזו של ביטוח ייעודי לפעילות ספורטיבית. ילד שעוסק בספורט ברמה אינטנסיבית, בתחרויות, או בענף עם סיכון גבוה יותר לנפילות או למכות, כמו התעמלות, אומנויות לחימה, ספורט קבוצתי עם מגע או רכיבת אופני הרים, חשוף לפציעות שהשלכותיהן, אם נותרות נכויות ממושכות, עלולות לחרוג ממה שהביטוח הבית ספרי נועד לספוג.
ההרגל שכדאי לאמץ לפני תחילת העונה הספורטיבית
לפני שרושמים ילד לפעילות מחוץ לבית הספר, כדאי לבדוק שני דברים: אם למועדון או לעמותה יש ביטוח אחריות כלפי צד שלישי משלהם, ומה בדיוק מכסה הביטוח הבית ספרי של המוסד שבו הילד לומד, שתנאיו המדויקים משתנים מבית ספר אחד לאחר. המידע הזה זמין בדרך כלל במזכירות בית הספר או המועדון, וכדאי לבקש אותו בכתב ולא להסתפק בתשובה בעל פה, כדי לשמור תיעוד ברור למקרה הצורך בהמשך.
למה כדאי לשקול ביטוח תאונות אישיות משלים לילדים שלכם
ביטוח תאונות אישיות שמכסה ילדים ממלא את הפער שנותר בביטוח הבית ספרי החובה. העיקרון הוא בדרך כלל זהה לזה של מבוגר: משולם סכום חד פעמי במקרה של נכות קבועה שהוכרה בעקבות תאונה, בלי שצריך להוכיח אשמה של בית הספר, של המועדון או של צד שלישי, ובלי קשר למה שהביטוח הבית ספרי הבסיסי כבר משלם.
למשפחה שהילד שלה עוסק בספורט באופן קבוע או אינטנסיבי, ההגנה המשלימה הזו יכולה לכסות מצבים שבהם הפיצוי הבית ספרי, שמוגבל מטבעו, מתברר כלא מספיק מול הוצאות רפואיות ממושכות או השלכות ארוכות טווח. תוכלו למצוא הצגה מלאה יותר של אופן פעולתם של חוזים מסוג זה בדף שלנו ביטוח תאונות אישיות .
לכל משפחה ולכל ילד פרופיל שונה בהתאם לפעילויות שהוא עוסק בהן, לגיל ולכיסוי הקיים. ילד שעוסק בענף ספורט פנאי אחד פעם בשבוע אינו בהכרח בעל אותם צרכים כמו ילד שמתחרה כמה פעמים בשבוע בענף חשוף יותר למכות. כדי להעריך מה במקרה הספציפי שלכם כדאי להשלים, הצוות שלנו זמין דרך דף יצירת הקשר לשיחה אישית.
בקיצור, בית הספר מגן על הילד שלכם, אבל במידה מוגבלת ובמחשבה על כלל התלמידים, לא על פרופיל ספורטיבי מסוים. הבנת המגבלה הזו היא הצעד הראשון כדי להחליט, מתוך ידיעה, אם הגנה משלימה הגיונית למשפחה שלכם.
שאלות נפוצות
בנוגע למאמר זה ולשירותים שלנו.