ביטוח רכב בישראל: גניבה ושבר שמשות, האמת מאחורי המיתוס
רכב שנגנב או שמשה סדוקה בישראל: האם ביטוח המקיף שלכם באמת מכסה הכול? מה סטנדרטי בפוליסה ומה לא, בקצרה.
בישראל, הביטוח החובה מכסה רק נזקי גוף שנגרמו לצדדים שלישיים: הוא לעולם לא יחזיר לכם גניבה של הרכב או שמשה סדוקה. רק פוליסת מקיף, המקבילה המקומית של "כל הסיכונים", יכולה לכסות מצבים כאלה, וגם אז צריך לבדוק מקרוב מה היא כוללת באמת, כי גניבה ושבר שמשות אינם מטופלים באותו אופן על ידי חברות הביטוח.
גניבה: כיסוי שכלול בעיקרון, בכפוף לתנאים
בפוליסת מקיף רגילה, גניבת הרכב היא בדרך כלל חלק מהכיסויים הבסיסיים, לצד שריפה, נזקי מים, אסונות טבע ומעשי ונדליזם. הכיסוי חל בעיקרון גם על נזקים שנגרמו בניסיון גניבה, כמו חלון או מנעול שנפרצו, גם אם הגנב לא הצליח בסופו של דבר לקחת את הרכב.
עם זאת, הכיסוי הזה אינו מותנה בכלום. חברות הביטוח הישראליות מעריכות את סיכון הגניבה לפי דגם הרכב, כשדגמים מסוימים מבוקשים יותר סטטיסטית על ידי גנבים, אך גם לפי צבעו, שוויו ואמצעי הביטחון שהותקנו בו. אזעקה נחשבת בדרך כלל לאמצעי הגנה סטנדרטי, והתקנת משדר GPS שמאפשר לאתר את הרכב נתפסת כהפחתה משמעותית של הסיכון, מה שיכול להקל על קבלת התיק או להשפיע על התנאים המוצעים. עבור רכב יקר ערך או דגם ידוע כרגיש לגניבה, לא נדיר שחברת ביטוח תדרוש מכשיר איתור בנוסף לאזעקה לפני שתעניק כיסוי מלא.
שבר שמשות: המובן מאליו המדומה של ה"כל הסיכונים"
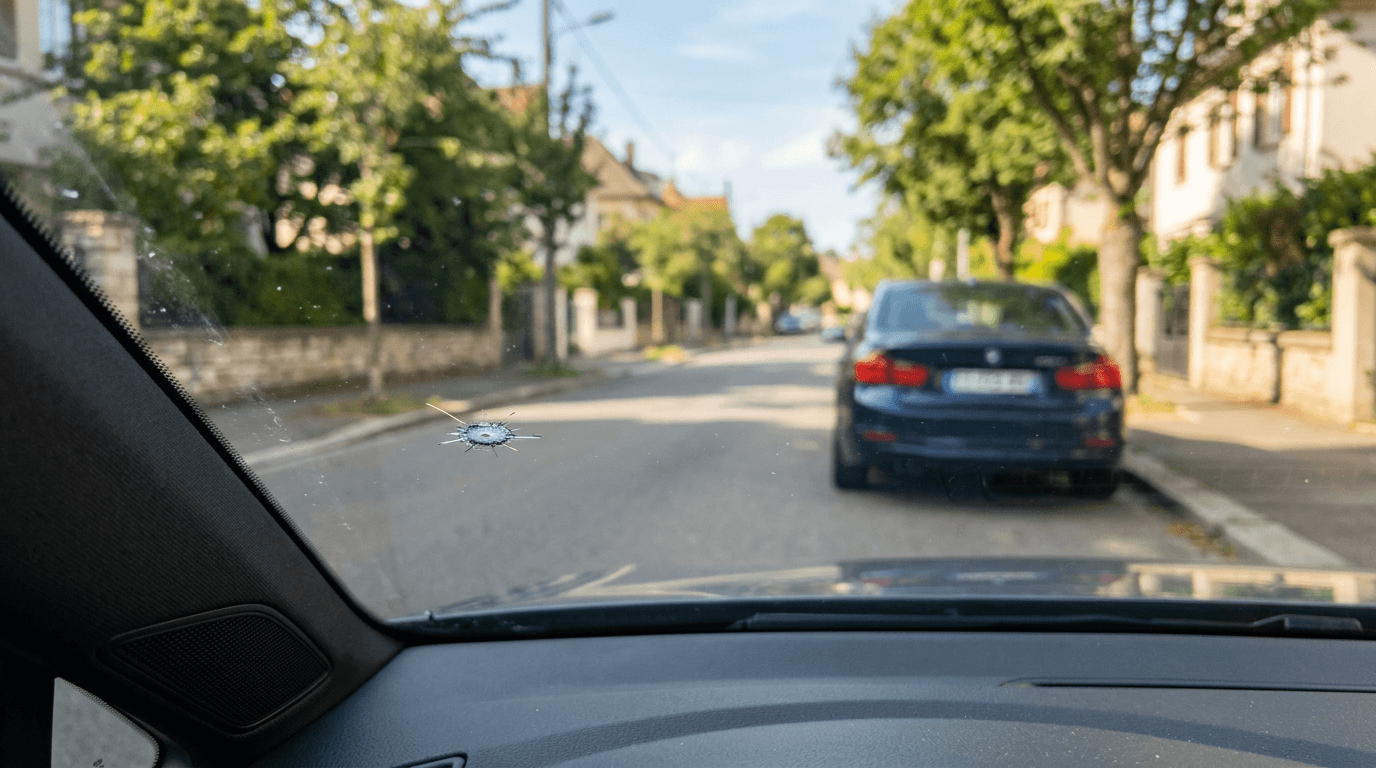
זו המלכודת השכיחה ביותר עבור דוברי צרפתית שמגלים את השוק הישראלי. שבר שמשות אינו נכלל באופן שיטתי בפוליסת מקיף בסיסית בישראל: לעיתים קרובות מאוד זו הרחבה שיש לרכוש בנפרד, שמוצעת או במסגרת חוזה המקיף או בנוסף לפוליסת צד ג'. בלי ההרחבה הזאת, החלפת שמשה שנסדקה מפגיעת חצץ או אבן נשארת על חשבון בעל הרכב.
כשההרחבה הזאת קיימת, היא פועלת לעיתים קרובות לפי כללים מדויקים שעדיף להכיר לפני שצריכים אותם: התיקון או ההחלפה חייבים בדרך כלל לעבור דרך רשת נותני שירות שמאושרת על ידי המבטח, ועבודה שבוצעה במקום אחר עלולה לא להיות מוחזרת. חלק מהמבטחים מציעים את ההרחבה הזאת "ללא השתתפות עצמית", מה שהופך אותה לטיעון שיווקי, אך אין פירוש הדבר שהיא כלולה אוטומטית במחיר הבסיסי של החוזה: צריך לבדוק את התנאים הכלליים שורה אחר שורה, או עוד יותר טוב, לשאול ישירות את איש הקשר שלכם לפני החתימה.
איך בודקים מה החוזה שלכם באמת מכסה
המילה "מקיף" מרגיעה, אך היא אינה מבטיחה כיסוי זהה בין חברה לחברה. לפני החתימה, אלה הנקודות שכדאי לברר שחור על גבי לבן:
השאלות האלה נראות טכניות, אך הן עושות הבדל אמיתי ביום שבו מתרחש אירוע. חוזה זול יותר בעת החתימה יכול להתברר כיקר בהרבה אם הגניבה או שבר השמשות מכוסים רק חלקית, או בכלל לא.
מה עושים הלכה למעשה במקרה של גניבה או שבר שמשות
במקרה של גניבה, הצעד הראשון הוא כמעט תמיד להגיש תלונה במשטרה, מסמך שהמבטח שלכם ידרוש באופן שיטתי כדי לפתוח את התיק. שמרו את מספר התלונה והודיעו למבטח או לסוכן שלכם בהקדם האפשרי: חוזים מסוימים קובעים מועדי דיווח קצרים, ואיחור עלול לסבך את הטיפול בתיק, גם כשהכיסוי חל לגופו של עניין.
בשבר שמשות, התהליך פשוט יותר אך חשוב לא פחות לעקוב אחריו כראוי: צלמו את הפגיעה או הסדק מיד כשאתם מבחינים בהם, בדקו בתנאים הכלליים אם נדרשת רשת נותני שירות, ופנו למבטח לפני שתתקנו את הרכב במקום אחר. לעיתים קרובות דווקא הרפלקס הזה, פשוט אך קל לשכוח תחת לחץ היומיום, עושה את ההבדל בין תיקון מכוסה לחשבון שכולו על חשבונכם.
נקודת זהירות שאסור להזניח
שום כלל כללי אינו מחליף קריאה מדויקת של הפוליסה והנספחים שלה, או את חוות דעתו של איש מקצוע שמכיר את הפרופיל והרכב שלכם. בהתאם לדגם הרכב, למקום מגוריכם או להיסטוריה שלכם בישראל, שני חוזים שנושאים את אותה המילה "מקיף" יכולים להציע כיסויים שונים מאוד בכל הנוגע לגניבה ולשבר שמשות.
כדי להבין את העקרונות הכלליים של פעולת ביטוח הרכב בישראל, אפשר לעיין בדף ביטוח רכב שלנו. ואם אתם רוצים לבדוק במדויק מה החוזה הנוכחי שלכם, או זה שמוצע לכם, מכסה או לא מכסה, אל תהססו לפנות אלינו דרך דף יצירת הקשר : אנחנו יכולים לעבור יחד אתכם על התנאים לפני שתחתמו.
שאלות נפוצות
בנוגע למאמר זה ולשירותים שלנו.